Diversificación de Cartera en España 2026: Estrategias para Reducir Riesgo
Anúncios
Guía práctica: Cómo diversificar tu cartera de inversiones en España en 2026 para reducir el riesgo en un 15% y mejorar la estabilidad.
En el dinámico mundo de las finanzas, la capacidad de adaptarse y planificar el futuro es clave para el éxito a largo plazo. En España, el panorama de las inversiones está en constante evolución, presentando tanto oportunidades como desafíos. Para el año 2026, la estrategia de diversificar cartera inversiones no es solo una recomendación, sino una necesidad imperante para cualquier inversor que busque no solo proteger su capital, sino también optimizar sus rendimientos en un entorno económico cada vez más complejo y globalizado. Reducir el riesgo en un 15% y mejorar la estabilidad son objetivos ambiciosos, pero totalmente alcanzables con una planificación y ejecución adecuadas.
Anúncios
Este artículo es una guía exhaustiva diseñada para proporcionarte las herramientas y conocimientos necesarios para construir y gestionar una cartera de inversiones robusta y diversificada en el contexto español. Abordaremos desde los principios fundamentales de la diversificación hasta estrategias avanzadas y consideraciones específicas para el mercado ibérico, siempre con el objetivo de maximizar tu potencial de crecimiento y minimizar la exposición a la volatilidad.
Anúncios
¿Por qué es crucial diversificar cartera inversiones en España para 2026?
La diversificación es el pilar fundamental de una inversión inteligente. En esencia, implica distribuir el capital entre diferentes tipos de activos, sectores geográficos y clases de inversión para evitar que un evento adverso en un área específica impacte negativamente la totalidad de tu patrimonio. Para 2026, el mercado español, aunque robusto, no está exento de fluctuaciones. Factores como la inflación, los cambios en las políticas económicas, las tensiones geopolíticas y la evolución tecnológica pueden influir significativamente en el rendimiento de las inversiones.
La meta de reducir el riesgo en un 15% es un objetivo tangible que se puede lograr mediante una diversificación estratégica. Una cartera bien diversificada tiende a ser más resiliente frente a la volatilidad del mercado, ya que las pérdidas en un tipo de activo pueden ser compensadas por las ganancias en otro. Esto no solo proporciona una mayor tranquilidad al inversor, sino que también sienta las bases para un crecimiento sostenido a largo plazo.
Además, la estabilidad mejorada que ofrece la diversificación es vital para cumplir con objetivos financieros a medio y largo plazo, como la jubilación, la compra de una vivienda o la financiación de la educación. Sin una estrategia sólida para diversificar cartera inversiones, los inversores se exponen a riesgos innecesarios que pueden comprometer sus metas.
Los principios básicos de la diversificación
Antes de sumergirnos en estrategias específicas, es fundamental entender los principios que rigen una diversificación efectiva:
- No poner todos los huevos en la misma cesta: Este es el adagio más conocido y la esencia de la diversificación. Evita concentrar una gran parte de tu capital en un solo activo o sector.
- Correlación de activos: Busca activos que no se muevan en la misma dirección al mismo tiempo. Por ejemplo, cuando las acciones bajan, los bonos a menudo suben, y viceversa. La baja correlación entre activos es clave para una diversificación efectiva.
- Horizonte temporal y tolerancia al riesgo: Tu estrategia de diversificación debe alinearse con tu horizonte de inversión y tu nivel de comodidad con el riesgo. Un inversor joven con un horizonte largo puede permitirse un mayor riesgo, mientras que alguien cercano a la jubilación buscará más estabilidad.
- Rebalanceo periódico: Los mercados cambian, y tu cartera también debe hacerlo. El rebalanceo regular asegura que la asignación de activos se mantenga en línea con tus objetivos iniciales.
Estrategias clave para diversificar cartera inversiones en el mercado español
Para lograr una reducción del riesgo del 15% y mejorar la estabilidad para 2026, es crucial aplicar una combinación de estrategias de diversificación que abarquen diferentes dimensiones. Aquí te presentamos las más relevantes para el contexto español:
1. Diversificación por clases de activos
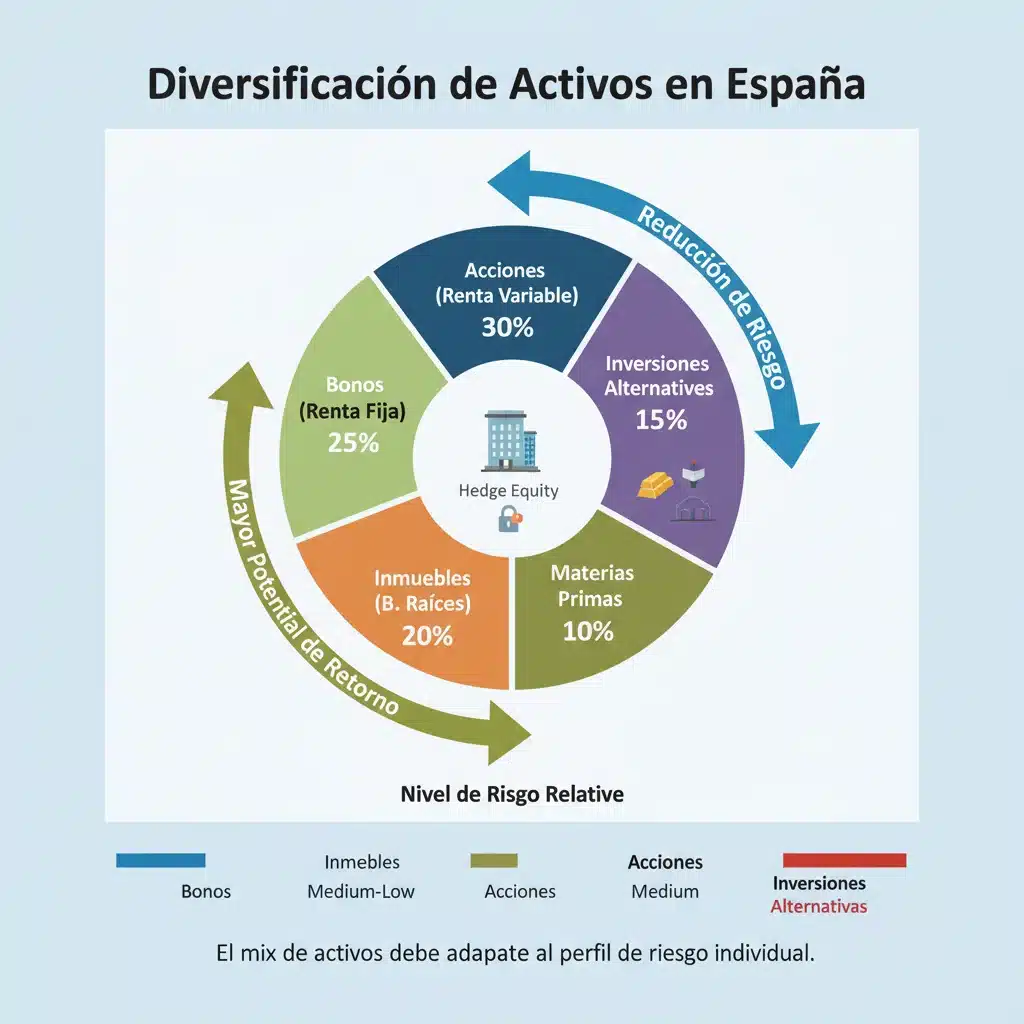
La estrategia más fundamental consiste en distribuir tus inversiones entre diferentes clases de activos. En España, las opciones principales incluyen:
- Renta Variable (Acciones): Las acciones de empresas españolas (IBEX 35) o internacionales ofrecen potencial de crecimiento a largo plazo. Considera invertir en diferentes sectores (tecnología, banca, energía, consumo) para no depender de uno solo.
- Renta Fija (Bonos): Los bonos del Estado español, bonos corporativos o deuda pública europea proporcionan estabilidad y un flujo de ingresos predecible. Son menos volátiles que las acciones y actúan como un amortiguador en tiempos de incertidumbre.
- Bienes Raíces: La inversión en propiedades (directa o a través de Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario – SOCIMI) puede ofrecer rendimientos por alquiler y apreciación del capital, además de ser una buena protección contra la inflación.
- Fondos de Inversión y ETFs: Son vehículos excelentes para la diversificación, ya que invierten en una cesta de valores. Permiten acceder a mercados y activos que de otra manera serían inaccesibles para el pequeño inversor.
- Materias Primas: Aunque más volátiles, activos como el oro pueden actuar como refugio en momentos de crisis económica o inflación.
- Inversiones Alternativas: Incluyen capital riesgo, crowdfunding inmobiliario o proyectos de energía renovable. Estas opciones ofrecen rendimientos potencialmente altos, pero también conllevan mayores riesgos.
La combinación óptima dependerá de tu perfil de riesgo y objetivos. Un inversor conservador podría tener una mayor proporción de renta fija, mientras que uno más arriesgado optaría por más renta variable y alternativas.
2. Diversificación geográfica
Aunque el foco sea España, no es prudente limitar todas tus inversiones al mercado nacional. Una recesión o un evento político en España podrían afectar gravemente tu cartera. Expandir tus inversiones a nivel internacional, especialmente dentro de la Unión Europea y mercados globales desarrollados, es una estrategia inteligente para diversificar cartera inversiones.
- Mercado Europeo: Invierte en empresas de otros países de la UE para beneficiarte de la economía del continente sin la total exposición al riesgo país de España.
- Mercados Desarrollados (EE. UU., Japón): Ofrecen acceso a economías estables y empresas líderes a nivel mundial.
- Mercados Emergentes: Aunque más volátiles, países como China, India o Brasil pueden ofrecer un alto potencial de crecimiento a largo plazo.
La diversificación geográfica puede lograrse fácilmente a través de fondos de inversión globales o ETFs que replican índices internacionales.
3. Diversificación sectorial y por industria
Dentro de la renta variable, es vital no concentrarse en un solo sector. Si inviertes solo en el sector bancario español y este atraviesa una crisis, tu cartera sufrirá enormemente. Es mejor distribuir tus inversiones en sectores diversos como:
- Tecnología: Empresas innovadoras con alto potencial de crecimiento.
- Salud: Un sector defensivo que tiende a ser resiliente incluso en recesiones.
- Energía: Con la transición energética, este sector presenta tanto riesgos como oportunidades.
- Consumo: Empresas de bienes y servicios de consumo básico o discrecional.
- Infraestructuras: Inversiones estables y a menudo protegidas por contratos a largo plazo.
Al diversificar cartera inversiones entre sectores, te proteges de los ciclos económicos específicos de una industria y aprovechas el crecimiento de diferentes áreas de la economía.
4. Diversificación temporal (Dollar-Cost Averaging)
Esta estrategia implica invertir una cantidad fija de dinero a intervalos regulares, independientemente de cómo se esté comportando el mercado. Al hacerlo, compras más acciones cuando los precios son bajos y menos cuando son altos, promediando tu precio de compra a lo largo del tiempo. Esto reduce el riesgo de invertir una gran suma de dinero justo antes de una caída del mercado y es especialmente útil para inversores a largo plazo.
5. Diversificación por tamaño de empresa
Considera invertir en una mezcla de empresas de gran capitalización (blue chips), mediana capitalización y pequeña capitalización. Las empresas grandes suelen ser más estables, mientras que las pequeñas y medianas tienen un mayor potencial de crecimiento, aunque también un riesgo más elevado. Una combinación equilibrada puede optimizar el rendimiento y la estabilidad.
Herramientas y vehículos de inversión para diversificar cartera inversiones en España
Para implementar estas estrategias, los inversores españoles tienen a su disposición una amplia gama de productos financieros:
- Fondos de Inversión: Gestionados por profesionales, permiten acceder a carteras ya diversificadas por clases de activos, geografías y sectores. Hay fondos de renta variable, renta fija, mixtos, sectoriales, etc. Son ideales para quienes desean delegar la gestión.
- ETFs (Exchange Traded Funds): Similares a los fondos, pero cotizan en bolsa como acciones. Replicar índices (IBEX 35, S&P 500, Euro Stoxx 50) y ofrecen una diversificación instantánea a bajo coste.
- Planes de Pensiones: Aunque su objetivo principal es la jubilación, ofrecen la posibilidad de diversificar a largo plazo con ventajas fiscales.
- Robo-advisors: Plataformas digitales que construyen y gestionan carteras diversificadas de forma automatizada, basándose en tu perfil de riesgo. Son una opción eficiente y de bajo coste para diversificar cartera inversiones.
- Inversión directa en acciones y bonos: Para inversores con más experiencia y tiempo para la investigación, permite una mayor personalización, pero requiere un conocimiento profundo del mercado.
- Inmuebles: La compra directa de viviendas o locales, o a través de SOCIMI, como se mencionó.
Consideraciones específicas para el mercado español en 2026
El entorno económico y regulatorio español presenta particularidades que deben ser tenidas en cuenta al diversificar cartera inversiones:
- Fiscalidad: Conocer las implicaciones fiscales de cada tipo de inversión (rendimientos de capital, ganancias patrimoniales) es crucial para optimizar la rentabilidad neta. La fiscalidad de dividendos, la venta de acciones o fondos, y las deducciones aplicables pueden variar.
- Regulación: El mercado financiero español está regulado por la CNMV (Comisión Nacional del Mercado de Valores) y el Banco de España. Asegúrate de que los productos y entidades con los que inviertes estén debidamente autorizados y supervisados.
- Inflación: La inflación persistente puede erosionar el poder adquisitivo de tus ahorros. Considera activos que tradicionalmente han actuado como cobertura contra la inflación, como el inmobiliario o las materias primas, o inversiones indexadas a la inflación.
- Tendencias demográficas: El envejecimiento de la población en España puede influir en sectores como la salud, el ocio para mayores o la vivienda.
- Fondos Next Generation EU: La llegada de estos fondos puede impulsar ciertos sectores económicos, como la digitalización y la transición energética, generando oportunidades de inversión.
Cómo monitorear y rebalancear tu cartera para mantener la estabilidad
La diversificación no es un proceso de una sola vez; requiere un seguimiento continuo y ajustes periódicos. Para 2026, la clave para mantener una reducción del riesgo del 15% y una estabilidad mejorada es el monitoreo y el rebalanceo de tu cartera.
Monitoreo constante
Revisa el rendimiento de tus inversiones regularmente. Esto no significa obsesionarse con las fluctuaciones diarias, sino evaluar el desempeño en periodos trimestrales o semestrales. Presta atención a:
- Rendimiento de los activos: ¿Están tus inversiones cumpliendo con las expectativas?
- Condiciones del mercado: ¿Ha habido cambios significativos en la economía española o global que puedan afectar tu cartera?
- Noticias relevantes: Eventos geopolíticos, cambios regulatorios o noticias de empresas específicas.
El arte del rebalanceo
Con el tiempo, el peso de los diferentes activos en tu cartera cambiará debido a sus diferentes rendimientos. Si un activo tiene un rendimiento excepcional, su proporción en tu cartera aumentará, lo que podría desequilibrar tu asignación original y aumentar tu exposición al riesgo. El rebalanceo consiste en ajustar estas proporciones para volver a tu asignación de activos deseada. Esto puede implicar:
- Vender activos que han crecido demasiado: Y reinvertir las ganancias en activos que han quedado por debajo de su peso objetivo.
- Comprar activos que han disminuido: Y vender los que han subido para mantener la proporción.
El rebalanceo puede realizarse de forma periódica (por ejemplo, anualmente) o cuando la asignación de un activo se desvía en un porcentaje predefinido (por ejemplo, un 5% o 10%) de su objetivo. Esta práctica te obliga a vender alto y comprar bajo, disciplinando tu estrategia de inversión y asegurando que tu perfil de riesgo se mantenga constante.
Adaptación a tu ciclo de vida inversor
Tu estrategia de diversificar cartera inversiones también debe evolucionar con tu edad y tus objetivos vitales. A medida que te acercas a la jubilación, es probable que quieras reducir el riesgo de tu cartera, moviendo una mayor proporción de tus inversiones hacia activos más conservadores (renta fija) y menos volátiles, para proteger el capital acumulado.
Errores comunes a evitar al diversificar cartera inversiones
Incluso con las mejores intenciones, los inversores pueden cometer errores que comprometen la efectividad de su estrategia de diversificación:
- Diversificación excesiva (diworsification): Invertir en demasiados activos sin un criterio claro puede diluir los rendimientos y dificultar el seguimiento. La clave es la diversificación inteligente, no la cantidad.
- Ignorar la correlación: Si todos tus activos se mueven en la misma dirección, no estás verdaderamente diversificado. Busca activos con baja correlación.
- No rebalancear: Permitir que las asignaciones de activos se desvíen demasiado de sus objetivos originales puede aumentar el riesgo sin que te des cuenta.
- Basarse en el rendimiento pasado: El rendimiento pasado no garantiza resultados futuros. No inviertas basándote únicamente en lo que ha funcionado bien recientemente.
- Dejarse llevar por las emociones: El pánico o la euforia pueden llevar a decisiones impulsivas. Mantente fiel a tu plan de inversión a largo plazo y a tu estrategia de diversificar cartera inversiones.
- Subestimar los costes: Las comisiones de gestión, corretaje e impuestos pueden reducir significativamente tus rendimientos. Busca vehículos de inversión con costes razonables.
Conclusión: Un futuro financiero más estable y seguro en España
La capacidad de diversificar cartera inversiones de manera efectiva es la piedra angular para lograr la estabilidad financiera y el crecimiento a largo plazo en España. Al implementar las estrategias descritas en esta guía, desde la diversificación por clases de activos y geografías hasta el monitoreo y rebalanceo constante, los inversores pueden aspirar a reducir su riesgo en un 15% y mejorar significativamente la resiliencia de su patrimonio para el año 2026 y más allá.
Recuerda que la inversión es un viaje, no un destino. El mercado español y global continuará evolucionando, y tu estrategia de inversión también debe hacerlo. Mantente informado, sé disciplinado y no dudes en buscar el asesoramiento de un profesional financiero si lo necesitas. Con una planificación cuidadosa y una ejecución diligente, estarás bien posicionado para navegar por el panorama financiero y alcanzar tus objetivos de inversión con confianza.
Empezar a diversificar cartera inversiones hoy mismo es el primer paso hacia un futuro financiero más seguro y próspero en España.