Incentivos Fiscales 2026: Las Claves para Aprovechar las Deducciones por Inversión en Startups en España y Reducir su Base Imponible
El ecosistema emprendedor español ha experimentado un crecimiento exponencial en los últimos años, consolidándose como un motor clave para la innovación y el desarrollo económico. Consciente de esta realidad, el Gobierno ha implementado y reforzado una serie de incentivos fiscales startups que buscan fomentar la inversión privada en proyectos emergentes con alto potencial. Para el año 2026, se proyectan novedades y consolidaciones en estas medidas, convirtiéndolas en una herramienta indispensable para inversores y emprendedores que desean maximizar sus beneficios y reducir su carga fiscal.
Anúncios
En este artículo, desgranaremos en profundidad las principales deducciones por inversión en startups en España, explorando cómo los inversores pueden aprovechar estos beneficios para optimizar su base imponible. Abordaremos la normativa actual, las condiciones para acceder a estos incentivos, los errores comunes a evitar y las perspectivas futuras, con el objetivo de ofrecer una guía completa y práctica.
Anúncios
La inversión en startups no solo ofrece la posibilidad de altos retornos económicos, sino que, gracias a estos incentivos fiscales startups, se convierte en una estrategia aún más atractiva. La Ley de Fomento del Ecosistema de Empresas Emergentes, conocida como la ‘Ley de Startups’, ha sido un punto de inflexión, introduciendo un marco legal que favorece tanto la creación como la financiación de estas empresas.
¿Qué son los Incentivos Fiscales para Invertir en Startups?
Los incentivos fiscales startups son medidas implementadas por la administración tributaria para estimular la inversión en empresas de reciente creación con un alto componente innovador. Estas medidas suelen traducirse en deducciones en la cuota íntegra del Impuesto sobre la Renta de las Personas Físicas (IRPF) o del Impuesto sobre Sociedades (IS), permitiendo a los inversores recuperar una parte de su inversión a través de un menor pago de impuestos.
El objetivo principal es doble: por un lado, inyectar capital en el tejido emprendedor, facilitando que las startups obtengan la financiación necesaria para crecer y generar empleo; por otro lado, ofrecer a los inversores un atractivo adicional que compense el riesgo inherente a la inversión en fases tempranas de proyectos empresariales. Comprender estos mecanismos es crucial para cualquier inversor que desee participar activamente en el dinamismo del ecosistema emprendedor español.
Marco Normativo Actual: La Ley de Startups y sus Beneficios Clave
La Ley 28/2022, de 21 de diciembre, de fomento del ecosistema de las empresas emergentes, más conocida como la ‘Ley de Startups’, ha sido el pilar fundamental que ha consolidado y ampliado los incentivos fiscales startups en España. Esta ley entró en vigor con el propósito de crear un marco normativo más favorable para el nacimiento, crecimiento y desarrollo de empresas emergentes. Entre sus medidas más destacadas, se encuentran:
- Ampliación de la deducción por inversión en empresas de nueva o reciente creación: La Ley de Startups elevó el porcentaje de deducción y el límite máximo de la base de deducción en el IRPF.
- Mejoras para el ‘Stock Option’: Se modificó el régimen fiscal de las opciones sobre acciones (stock options) para empleados de startups, haciéndolo más atractivo.
- Beneficios para los ‘Nómadas Digitales’: Introdujo un régimen fiscal especial para trabajadores desplazados a territorio español, incluyendo a los nómadas digitales, fomentando la atracción de talento.
Centrándonos en la deducción por inversión, la ley ha incrementado el porcentaje de deducción del 30% al 50% y el límite máximo de la base de deducción de 60.000 euros a 100.000 euros. Esto significa que un inversor individual puede deducirse hasta 50.000 euros de su cuota íntegra del IRPF, lo que representa un ahorro fiscal significativo. Estas mejoras buscan incentivar aún más la inversión de ‘business angels’ y otros inversores particulares en proyectos innovadores.
Condiciones Esenciales para Acceder a los Incentivos Fiscales 2026
Para poder beneficiarse de los incentivos fiscales startups, tanto la empresa emergente como el inversor deben cumplir una serie de requisitos específicos. Es fundamental conocer estas condiciones para asegurar la correcta aplicación de la deducción y evitar futuros problemas con la administración tributaria.
Requisitos para la Startup (Empresa Emergente):
- Carácter innovador: Debe ser una empresa de nueva creación o con una antigüedad máxima de cinco años (o siete en el caso de sectores estratégicos como biotecnología, energía, industrial o otros sectores definidos reglamentariamente).
- No cotizada: La empresa no debe cotizar en un mercado organizado.
- Sede social y gestión en España: La mayoría de sus empleados deben tener contrato laboral en España y su sede social y dirección efectiva deben estar en territorio español.
- No ser resultante de una reestructuración: No debe haber surgido de una operación de fusión, escisión o transformación de empresas ya existentes que no cumplan los requisitos de antigüedad.
- Facturación: El volumen de negocios anual no debe superar los límites establecidos para las micro, pequeñas y medianas empresas.
- No distribuir beneficios: La empresa no debe haber distribuido beneficios.
Requisitos para el Inversor (Persona Física):
- Inversión en acciones o participaciones: La inversión debe realizarse en acciones o participaciones de la empresa emergente.
- Mantenimiento de la inversión: Las acciones o participaciones adquiridas deben mantenerse en el patrimonio del inversor por un periodo mínimo de entre tres y doce años.
- Participación máxima: La participación del inversor, junto con la de sus familiares hasta el segundo grado, no puede superar el 40% del capital social de la empresa emergente.
- No ejercicio de funciones ejecutivas: El inversor no puede ejercer funciones ejecutivas ni ser miembro del consejo de administración de la empresa durante el periodo de mantenimiento de la inversión, a menos que esta condición se establezca en los estatutos de la empresa como parte del proceso de inversión.
- Origen de los fondos: Los fondos invertidos deben provenir del patrimonio del inversor y no de una sociedad vinculada.
Es crucial que tanto la startup como el inversor certifiquen el cumplimiento de estos requisitos para poder aplicar la deducción. La Agencia Tributaria puede solicitar documentación que acredite la naturaleza de la empresa como emergente y el cumplimiento de todas las condiciones.
Cómo Reducir su Base Imponible con las Deducciones por Inversión
La principal ventaja de los incentivos fiscales startups radica en su capacidad para reducir la base imponible del IRPF o la cuota íntegra, lo que se traduce directamente en un menor pago de impuestos. Entender cómo funciona este mecanismo es fundamental para planificar su estrategia fiscal.
La deducción se aplica sobre la cuota íntegra estatal y autonómica del IRPF. Esto significa que el importe de la deducción resta directamente de la cantidad de impuestos que el contribuyente debe pagar, una vez calculada la cuota íntegra. No se resta de la base imponible, como ocurre con otras deducciones, sino directamente del impuesto a pagar, lo que la hace especialmente potente.
Ejemplo Práctico:
Supongamos que un inversor particular, con una base imponible alta, decide invertir 100.000 euros en una startup que cumple con todos los requisitos de la Ley de Startups. Gracias a los incentivos fiscales startups:
- Porcentaje de deducción: 50%
- Base máxima de deducción: 100.000 euros
- Importe de la deducción: 50% de 100.000 euros = 50.000 euros
Esto significa que, si la cuota íntegra del IRPF de este inversor fuera, por ejemplo, de 80.000 euros, tras aplicar la deducción, su cuota a pagar se reduciría a 30.000 euros (80.000 – 50.000). Es un ahorro fiscal muy considerable que puede hacer la diferencia en la rentabilidad final de la inversión.
Es importante recordar que el importe de la deducción no puede superar el límite máximo establecido, y que cualquier exceso no podrá ser objeto de deducción en ejercicios posteriores. Por ello, una planificación fiscal adecuada es esencial para optimizar el aprovechamiento de estos incentivos fiscales startups.
Tipos de Inversión y Estrategias para Maximizar los Beneficios
Los incentivos fiscales startups no solo se aplican a la inversión directa en capital, sino que también pueden estar asociados a otras formas de financiación o a la participación en rondas de inversión específicas. Conocer las diferentes modalidades y cómo estructurar la inversión puede ayudar a maximizar los beneficios fiscales.
Inversión Directa en Capital:
La forma más común es la adquisición de acciones o participaciones sociales en la startup. Esta inversión puede realizarse en rondas de financiación seed (semilla), early stage (temprana) o incluso en fases de crecimiento, siempre y cuando la empresa siga cumpliendo los requisitos de emergencia.
Inversión a través de Fondos de Capital Riesgo (Venture Capital) o Business Angels Networks:
Aunque la deducción es para el inversor individual, muchos inversores optan por canalizar sus inversiones a través de fondos especializados o redes de business angels. Estos vehículos ofrecen la ventaja de la diversificación y el acceso a un deal flow cualificado, aunque es crucial entender cómo se traslada el beneficio fiscal al inversor final, ya que en algunos casos la deducción es para el fondo y no directamente para el inversor individual.
Coinversión con Entidades Públicas:
Algunas comunidades autónomas y entidades públicas ofrecen programas de coinversión que pueden complementar los incentivos fiscales startups nacionales. Es importante investigar las ayudas y deducciones adicionales que puedan existir a nivel regional para optimizar aún más la inversión.
Estrategias para Maximizar la Deducción:
- Planificación temporal: Realizar la inversión en el momento adecuado del ejercicio fiscal para asegurar su aplicación.
- Diversificación: Invertir en varias startups para diversificar el riesgo y, potencialmente, acumular deducciones (siempre dentro de los límites legales).
- Asesoramiento especializado: Contar con un asesor fiscal experto en startups es fundamental para navegar la complejidad de la normativa y asegurar el cumplimiento de todos los requisitos.
- Verificación de la startup: Antes de invertir, asegurarse de que la startup cumple con todos los requisitos para ser considerada ’emergente’ a efectos fiscales.
Errores Comunes a Evitar al Aplicar los Incentivos Fiscales
A pesar de las claras ventajas, la aplicación de los incentivos fiscales startups puede presentar ciertas complejidades que, de no manejarse correctamente, pueden llevar a la pérdida del beneficio fiscal o a requerimientos por parte de la Agencia Tributaria. Aquí algunos de los errores más comunes:
- Incumplimiento de los plazos de mantenimiento: Vender las acciones o participaciones antes del periodo mínimo establecido por la ley (entre 3 y 12 años, según el caso) anula la deducción aplicada.
- Superar el límite de participación: Exceder el 40% del capital social de la startup, ya sea de forma directa o indirecta a través de personas vinculadas, invalida la deducción.
- No verificar el cumplimiento de requisitos de la startup: Invertir en una empresa que no califica como ’empresa emergente’ según la Ley de Startups (por antigüedad, actividad, etc.) es un error frecuente. Es vital solicitar el certificado de empresa emergente.
- Confundir la base de deducción con la cuota: Entender mal cómo se aplica la deducción (directamente sobre la cuota íntegra, no sobre la base imponible) puede llevar a cálculos erróneos y expectativas irreales.
- Falta de documentación: No conservar adecuadamente la documentación que acredite la inversión, el cumplimiento de requisitos y la condición de empresa emergente.
- Errores en la declaración del IRPF: Cumplimentar incorrectamente el modelo de declaración, lo que puede llevar a la denegación de la deducción.
Para evitar estos y otros errores, es indispensable contar con un asesoramiento fiscal especializado que pueda guiar al inversor a través de todo el proceso, desde la due diligence fiscal de la startup hasta la correcta declaración de la inversión.
Perspectivas Futuras: ¿Qué Esperar de los Incentivos Fiscales en 2026 y Más Allá?
El compromiso de España con el fomento del ecosistema emprendedor es firme, y se espera que los incentivos fiscales startups continúen siendo un pilar fundamental de esta estrategia. Para el año 2026, aunque no se anticipan cambios drásticos en la Ley de Startups, es posible que se produzcan ajustes menores o clarificaciones reglamentarias para optimizar su aplicación.
Posibles Tendencias y Novedades:
- Mayor Clarificación: Conforme la Ley de Startups se consolida, es probable que se publiquen más guías y criterios por parte de la Agencia Tributaria para clarificar aspectos específicos de la deducción, como la definición de ‘carácter innovador’ o la valoración de empresas.
- Foco en Sectores Estratégicos: Podría haber un mayor énfasis o incluso mejoras puntuales en los incentivos fiscales startups para sectores considerados estratégicos (como la inteligencia artificial, la descarbonización, la salud digital, etc.), buscando alinear la inversión con las prioridades de desarrollo nacional y europeo.
- Simplificación de Trámites: Es posible que se exploren vías para simplificar los trámites administrativos asociados a la acreditación de la condición de empresa emergente, haciendo el proceso más ágil para startups e inversores.
- Armonización Europea: A largo plazo, podría haber movimientos hacia una mayor armonización de los incentivos fiscales a nivel europeo, lo que podría influir en futuras modificaciones de la normativa española.
Los inversores deben mantenerse informados sobre cualquier modificación legislativa y reglamentaria. Suscribirse a boletines especializados, seguir a expertos en fiscalidad y participar en eventos del ecosistema emprendedor son excelentes maneras de estar al día y asegurar que se aprovechan al máximo todos los beneficios disponibles.
El Impacto de los Incentivos Fiscales en el Ecosistema Emprendedor Español
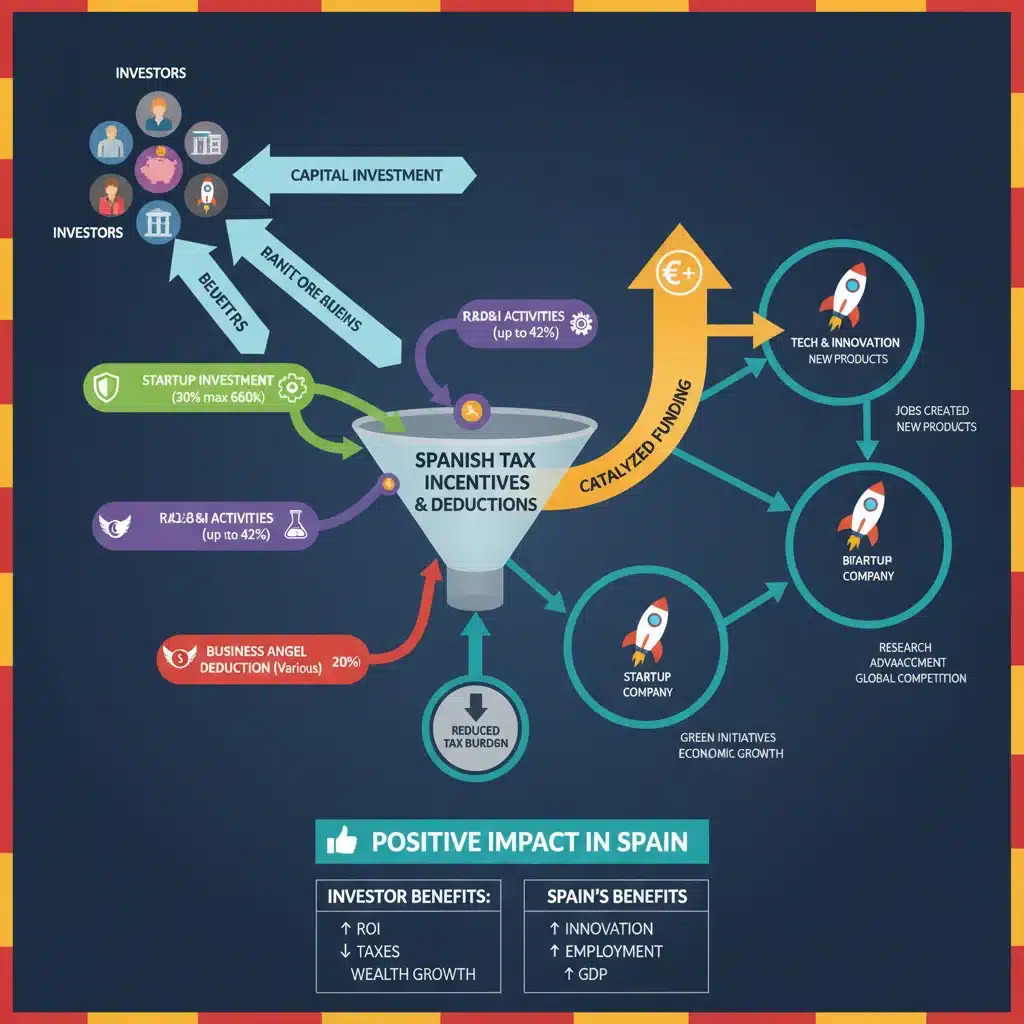
Los incentivos fiscales startups no son solo una herramienta para el ahorro fiscal del inversor; su impacto se extiende mucho más allá, influyendo positivamente en todo el ecosistema emprendedor. Al hacer más atractiva la inversión, se genera un círculo virtuoso que beneficia a todas las partes involucradas:
- Acceso a Capital para Startups: La disponibilidad de deducciones fiscales anima a más inversores a destinar capital a startups, facilitando que estas empresas obtengan la financiación necesaria para desarrollar sus productos, escalar sus operaciones y entrar en nuevos mercados.
- Fomento de la Innovación: Al apoyar a empresas con un alto componente innovador, se promueve la investigación y el desarrollo de nuevas tecnologías y soluciones, lo que contribuye a la competitividad económica del país.
- Creación de Empleo de Calidad: Las startups son generadoras netas de empleo, a menudo en sectores de alto valor añadido. Los incentivos que facilitan su crecimiento se traducen en la creación de puestos de trabajo cualificados.
- Atracción de Talento: Un ecosistema vibrante, con oportunidades de inversión y crecimiento, atrae tanto a emprendedores como a profesionales cualificados, consolidando a España como un hub de innovación.
- Diversificación de Inversiones: Para los inversores, estos incentivos abren la puerta a una clase de activo con alto potencial de crecimiento, permitiendo diversificar sus carteras y participar en el desarrollo de la economía real.
- Retorno Social y Económico: Más allá del retorno financiero, la inversión en startups contribuye al progreso social y económico, resolviendo problemas, mejorando la eficiencia y creando valor para la sociedad en su conjunto.
En resumen, los incentivos fiscales startups son una pieza clave en la estrategia de España para posicionarse como un referente en innovación y emprendimiento, generando beneficios tangibles tanto para los inversores como para el conjunto de la sociedad.
Conclusión: Invertir con Inteligencia Fiscal en el Futuro de España
La inversión en startups es, por naturaleza, una actividad de alto riesgo y alto potencial de recompensa. Los incentivos fiscales startups en España, especialmente aquellos consolidados y ampliados por la Ley de Startups, actúan como un potente catalizador, mitigando parte de ese riesgo y haciendo que la propuesta de valor para el inversor sea significativamente más atractiva.
Para el año 2026, las deducciones por inversión en empresas emergentes seguirán siendo una herramienta fiscal de primer orden para aquellos que deseen reducir su base imponible del IRPF mientras apoyan el desarrollo de la innovación y el emprendimiento en España. La clave del éxito reside en una comprensión profunda de la normativa, un cumplimiento riguroso de los requisitos y una planificación fiscal estratégica.
Ya sea usted un business angel experimentado, un inversor particular que busca nuevas oportunidades o un gestor de patrimonio, incorporar la inversión en startups con un enfoque fiscal inteligente puede transformar su estrategia de inversión. No solo estará contribuyendo al crecimiento de la economía y la creación de empleo, sino que también estará aprovechando los beneficios fiscales que el marco legal español pone a su disposición.
Manténgase informado, busque asesoramiento profesional y considere seriamente el potencial de los incentivos fiscales startups como una vía para construir un futuro financiero sólido y, al mismo tiempo, participar activamente en la construcción del futuro innovador de España.