Préstamos Estudiantiles España 2026: Impacto Tipos de Interés y Escenarios
Anúncios
La educación superior es una inversión fundamental para el futuro de cualquier joven, y en España, un número significativo de estudiantes recurre a los préstamos estudiantiles España para financiar sus estudios. Sin embargo, el panorama financiero está en constante evolución, y las decisiones tomadas hoy por las instituciones financieras y los gobiernos pueden tener un impacto profundo en las condiciones de estos préstamos en los años venideros. Uno de los cambios más esperados y con mayor potencial de influencia es la actualización de los tipos de interés, que se prevé para el año 2026. Esta inminente modificación genera incertidumbre y, al mismo tiempo, la necesidad de una preparación proactiva por parte de los estudiantes, sus familias y las instituciones educativas.
Anúncios
El objetivo de este artículo es desglosar en profundidad cómo estos nuevos tipos de interés podrían afectar a los préstamos estudiantiles España a partir de 2026. No solo analizaremos la situación actual y las proyecciones económicas, sino que también presentaremos tres escenarios clave que ilustran las posibles trayectorias y sus consecuencias. Entender estos escenarios es crucial para que los futuros y actuales prestatarios puedan tomar decisiones informadas, mitigar riesgos y planificar su futuro financiero con mayor certidumbre. Desde el impacto en las cuotas mensuales hasta la carga total de la deuda, cada aspecto será examinado con el fin de ofrecer una guía completa y práctica.
La importancia de abordar este tema radica en la magnitud del compromiso financiero que representan los préstamos estudiantiles España. Para muchos, son la única vía para acceder a la educación superior, y cualquier variación en sus condiciones puede alterar significativamente la economía personal y familiar durante años. Por ello, la anticipación y el conocimiento son herramientas poderosas. Acompáñanos en este análisis detallado para comprender mejor el futuro de la financiación estudiantil en España.
Anúncios
El Contexto Actual de los Préstamos Estudiantiles en España
Antes de sumergirnos en las proyecciones futuras, es esencial comprender el marco actual de los préstamos estudiantiles España. Tradicionalmente, el sistema español ha ofrecido diversas modalidades de financiación, tanto a través de entidades bancarias como de programas gubernamentales. Estos préstamos han estado sujetos a tipos de interés que, en los últimos años, han fluctuado en respuesta a las políticas monetarias del Banco Central Europeo (BCE) y a la situación económica general del país.
Actualmente, la mayoría de los préstamos estudiantiles España se estructuran con tipos de interés fijos o variables. Los tipos fijos ofrecen estabilidad y previsibilidad en las cuotas mensuales, mientras que los variables, generalmente vinculados al Euríbor más un diferencial, pueden ofrecer cuotas iniciales más bajas pero conllevan el riesgo de incrementos futuros. La elección entre uno y otro ha dependido en gran medida de la tolerancia al riesgo del estudiante y de las previsiones económicas del momento.
El Euríbor, en particular, ha sido un factor determinante. Tras un largo periodo de tipos de interés históricamente bajos, e incluso negativos, hemos visto un repunte significativo en los últimos tiempos. Esta subida ya ha comenzado a repercutir en los préstamos hipotecarios y, aunque los préstamos estudiantiles España pueden tener características diferentes, no son inmunes a estas tendencias macroeconómicas. La financiación de la educación superior, a menudo vista como una inversión a largo plazo, se vuelve más compleja cuando el coste del dinero aumenta.
Además de los tipos de interés, otros factores influyen en las condiciones de los préstamos estudiantiles España, como los plazos de amortización, los periodos de carencia (durante los cuales no se pagan cuotas o solo intereses), las comisiones de apertura o estudio, y la necesidad de avales o garantías. Estos elementos, combinados con las tasas de interés, determinan la carga financiera total para el estudiante. Es un ecosistema complejo donde cada pieza juega un papel crucial en la accesibilidad y sostenibilidad de la educación superior.
La actualización de 2026, por tanto, no se producirá en un vacío. Se insertará en un contexto ya marcado por la volatilidad y la necesidad de adaptación. Comprender este punto de partida es el primer paso para poder evaluar con precisión los posibles impactos de los cambios que se avecinan en los préstamos estudiantiles España.
¿Por Qué Cambiarán los Tipos de Interés en 2026?
La expectativa de una actualización en los tipos de interés para los préstamos estudiantiles España en 2026 no es arbitraria; responde a una serie de factores económicos y políticos que están configurando el panorama financiero global y, por ende, el español. Entender las causas subyacentes es fundamental para anticipar la naturaleza de estos cambios.
Políticas del Banco Central Europeo (BCE)
El principal motor de los tipos de interés en la Eurozona es el Banco Central Europeo. Sus decisiones sobre la política monetaria, especialmente en lo que respecta a las tasas de referencia, tienen un efecto dominó en todas las economías de los países miembros, incluida España. Tras años de políticas expansivas y tipos ultrabajos o negativos para estimular la economía y combatir la deflación, el BCE ha iniciado un ciclo de normalización, e incluso de endurecimiento, para contener la inflación. Si bien el horizonte de 2026 puede parecer lejano, las proyecciones actuales sugieren que el BCE mantendrá una postura más cautelosa con respecto a la inflación, lo que podría traducirse en tipos de interés más elevados de forma sostenida o, al menos, en un nivel superior al observado en la década pasada. Esta tendencia afecta directamente al coste de financiación de los bancos, que a su vez repercuten en los préstamos estudiantiles España que ofrecen.
Inflación y Crecimiento Económico
La inflación es otro factor crucial. Cuando la inflación es alta, el valor real del dinero disminuye con el tiempo. Para compensar esta pérdida de valor, los prestamistas suelen exigir tipos de interés más altos. Si la inflación se mantiene por encima de los objetivos del BCE, es probable que las tasas de interés sigan siendo elevadas. Paralelamente, el crecimiento económico también juega un papel. Un crecimiento robusto podría llevar a una mayor demanda de crédito y, consecuentemente, a un aumento de los tipos de interés. Por el contrario, un estancamiento económico podría presionar a la baja, aunque la lucha contra la inflación suele primar en las decisiones del BCE.
Deuda Pública y Estabilidad Financiera
La situación de la deuda pública española y la estabilidad financiera del país también son relevantes. Un aumento en los tipos de interés de la deuda soberana puede encarecer la financiación para el Estado y, por extensión, para las entidades financieras. Esto podría llevar a que los bancos trasladen parte de ese coste a los consumidores, incluyendo a los estudiantes que solicitan préstamos estudiantiles España. La percepción de riesgo país, aunque ha mejorado, sigue siendo un factor que los mercados financieros monitorean.
Revisión de Programas de Financiación
Es posible que, de cara a 2026, el propio Gobierno español o las comunidades autónomas realicen revisiones de sus programas de financiación estudiantil. Estas revisiones podrían incluir ajustes en los tipos de interés subvencionados, en los criterios de elegibilidad o en las condiciones de amortización, en línea con las nuevas realidades económicas y las prioridades políticas. Un cambio en las políticas de subvención o garantía podría alterar significativamente el panorama de los préstamos estudiantiles España disponibles.
En resumen, la actualización de los tipos de interés no es un evento aislado, sino el resultado de una interacción compleja de fuerzas macroeconómicas y políticas. Comprender estas fuerzas nos permite anticipar y prepararnos para los posibles escenarios que se presentarán a partir de 2026.
Análisis de 3 Escenarios Clave para los Préstamos Estudiantiles en 2026
Para ilustrar el posible impacto de los nuevos tipos de interés, hemos desarrollado tres escenarios que representan diferentes trayectorias económicas. Es importante recordar que estos son modelos predictivos y que la realidad puede variar, pero sirven como una herramienta valiosa para la planificación.
Escenario 1: Normalización Moderada de Tipos de Interés
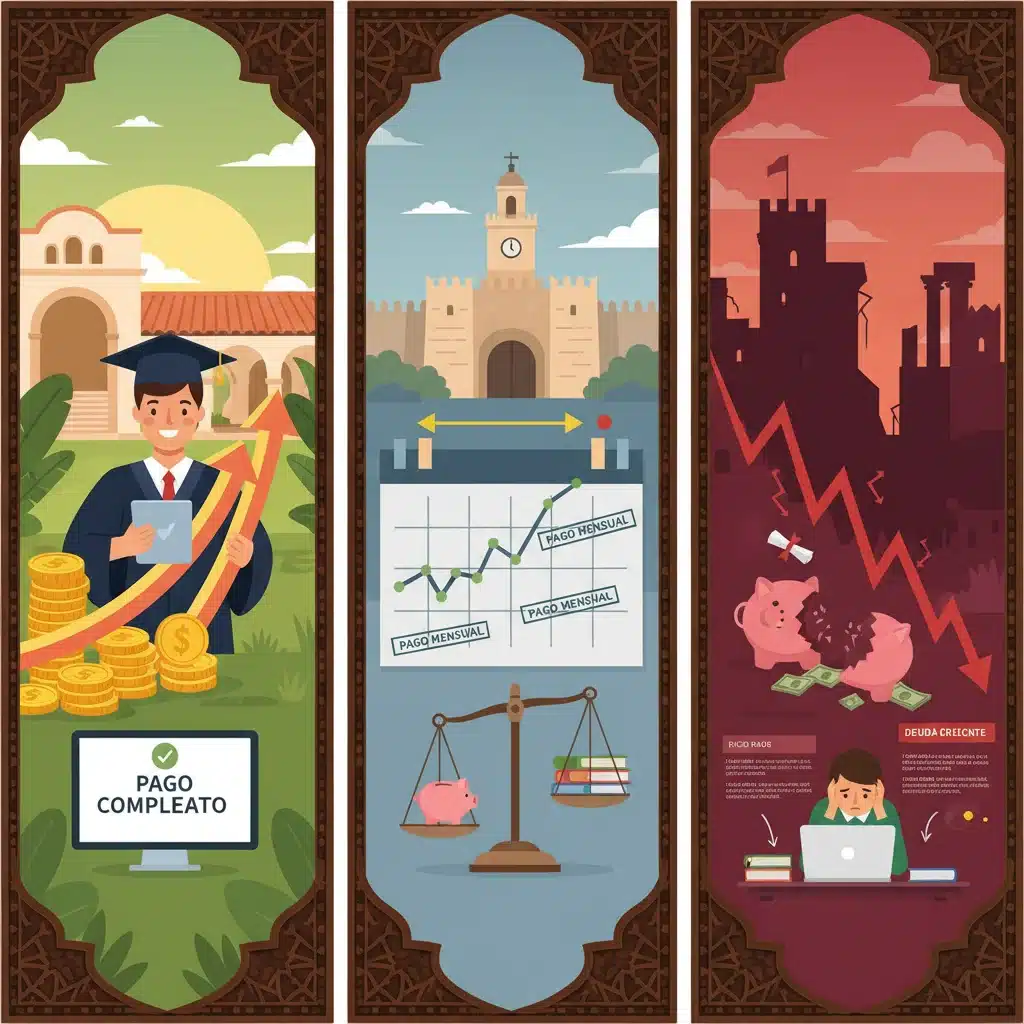
En este escenario, se asume que la inflación se estabiliza gradualmente en torno al objetivo del BCE (cercano al 2%), y el crecimiento económico en España y la Eurozona es sostenido pero moderado. El BCE continuaría con una política monetaria de normalización, lo que implicaría que los tipos de interés se mantendrían en un rango más alto que la década pasada, pero sin alcanzar picos extremos. El Euríbor, por ejemplo, podría oscilar entre el 2.5% y el 3.5%.
Impacto en los Préstamos Estudiantiles España:
- Préstamos de Tipo Variable: Los estudiantes con préstamos estudiantiles España de tipo variable verían un aumento en sus cuotas mensuales. Si un préstamo de 30.000 euros a 10 años, con un diferencial del 1%, pasara de un Euríbor del 0% a un 3%, la cuota podría aumentar significativamente. La previsibilidad sería menor, requiriendo una mayor vigilancia por parte del prestatario.
- Préstamos de Tipo Fijo: Las ofertas de préstamos estudiantiles España de tipo fijo tenderían a ser más elevadas que en el pasado. Sin embargo, ofrecerían la ventaja de la estabilidad en las cuotas, lo que podría ser preferible para aquellos que busquen seguridad y previsibilidad en su planificación financiera.
- Acceso al Crédito: El acceso general a los préstamos estudiantiles España podría no verse gravemente afectado, pero los requisitos de solvencia y las condiciones de avales podrían endurecerse ligeramente, haciendo más difícil el acceso para estudiantes con menor respaldo económico.
- Recomendación: Evaluar cuidadosamente la capacidad de pago futura y considerar la posibilidad de tipos fijos si la aversión al riesgo es alta.
Escenario 2: Tipos de Interés Elevados y Persistentes
En este escenario, la inflación resulta ser más persistente de lo esperado, o surgen nuevas presiones inflacionarias (por ejemplo, por shocks energéticos o interrupciones en la cadena de suministro). El BCE se vería obligado a mantener una política monetaria restrictiva durante un periodo prolongado, con tipos de interés de referencia elevados para contener la subida de precios. El Euríbor podría situarse de forma sostenida por encima del 4%, e incluso acercarse al 5%.
Impacto en los Préstamos Estudiantiles España:
- Préstamos de Tipo Variable: Los estudiantes con préstamos estudiantiles España de tipo variable experimentarían un aumento considerable en sus cuotas, lo que podría generar dificultades financieras para muchos. La carga de la deuda se incrementaría significativamente, afectando el presupuesto mensual y la capacidad de ahorro.
- Préstamos de Tipo Fijo: Las ofertas de préstamos estudiantiles España de tipo fijo serían considerablemente más caras, reflejando el entorno de altos tipos de interés. Aunque la estabilidad seguiría siendo un atractivo, el coste inicial sería una barrera para muchos.
- Acceso al Crédito: El acceso a los préstamos estudiantiles España se vería dificultado. Los bancos serían más cautelosos, exigiendo mayores garantías, avales más sólidos y criterios de solvencia más estrictos. Esto podría dejar a un segmento de estudiantes sin la posibilidad de financiar sus estudios.
- Recomendación: Explorar todas las opciones de ayuda y becas antes de recurrir a un préstamo. Si es inevitable, buscar asesoramiento financiero experto y considerar préstamos con condiciones especiales o garantías públicas si están disponibles.
Escenario 3: Desaceleración Económica y Tipos de Interés a la Baja (con cautela)
En este escenario, la economía global y española experimentan una desaceleración significativa, o incluso una recesión leve, como consecuencia de la política monetaria restrictiva previa o de otros factores macroeconómicos adversos. Para estimular la economía, el BCE podría verse en la necesidad de revertir su política y comenzar a bajar los tipos de interés gradualmente. El Euríbor podría descender, situándose en un rango más bajo, quizás entre el 1% y el 2%.
Impacto en los Préstamos Estudiantiles España:
- Préstamos de Tipo Variable: Los estudiantes con préstamos estudiantiles España de tipo variable se beneficiarían de una reducción en sus cuotas, lo que aliviaría la carga financiera y mejoraría su capacidad de pago.
- Préstamos de Tipo Fijo: Las nuevas ofertas de préstamos estudiantiles España de tipo fijo serían más atractivas, con tasas más bajas que en los escenarios anteriores. Sin embargo, quienes ya hubieran contratado un fijo en periodos de tipos altos no se beneficiarían de esta bajada.
- Acceso al Crédito: Aunque los tipos sean más bajos, una desaceleración económica podría generar mayor incertidumbre laboral, lo que a su vez podría llevar a los bancos a ser más cautelosos en la concesión de préstamos estudiantiles España, a pesar de las tasas más bajas. Los criterios de solvencia del futuro estudiante o de sus avalistas seguirían siendo importantes.
- Recomendación: Aprovechar las condiciones más favorables para la financiación, pero siempre con un plan de contingencia ante la posible inestabilidad laboral. Considerar la posibilidad de amortizar anticipadamente si la situación lo permite.
Estrategias para Afrontar los Cambios en los Préstamos Estudiantiles
Independientemente del escenario que se materialice, la preparación es clave. Los estudiantes y sus familias pueden adoptar diversas estrategias para mitigar el impacto de los cambios en los tipos de interés de los préstamos estudiantiles España.
1. Investigación Exhaustiva de Opciones de Financiación
Antes de solicitar cualquier préstamo, es fundamental investigar a fondo todas las opciones disponibles. Esto incluye no solo los préstamos estudiantiles España de bancos comerciales, sino también programas de becas, ayudas gubernamentales, préstamos de organismos públicos (si los hubiera) y opciones de financiación específicas de las universidades. Comparar las condiciones de varios productos financieros es crucial: tipos de interés (fijo vs. variable), comisiones, periodos de carencia, plazos de amortización y requisitos de avales. Un conocimiento profundo del mercado te permitirá elegir la opción más ventajosa para tu situación.
2. Planificación Financiera Personalizada
Elaborar un presupuesto detallado es un paso ineludible. Este debe incluir no solo los gastos de matrícula y material, sino también los costes de vida (alojamiento, alimentación, transporte, ocio). Entender cuánto dinero necesitarás y cuánto puedes afrontar sin endeudarte excesivamente es vital. Considera cómo un posible aumento en los tipos de interés afectaría tus cuotas mensuales y si tu presupuesto podría absorber ese incremento. Si es posible, intenta ahorrar una parte de los fondos necesarios para reducir la cantidad a pedir prestada.
3. Negociación con Entidades Financieras
No asumas que las condiciones ofrecidas inicialmente son inamovibles. En muchos casos, es posible negociar con las entidades financieras, especialmente si tienes un buen historial crediticio o si puedes ofrecer garantías sólidas. Pregunta por ofertas especiales para estudiantes, condiciones preferenciales o la posibilidad de vincular tu préstamo a otros productos bancarios que puedan reducir el tipo de interés. La competencia entre bancos puede jugar a tu favor.
4. Considerar Tipos Fijos vs. Variables
La elección entre un tipo de interés fijo y uno variable es una de las decisiones más importantes. Si la previsión es de subida de tipos, un préstamo de tipo fijo ofrece la tranquilidad de saber exactamente cuánto pagarás cada mes. Si los tipos bajaran, te perderías esa oportunidad, pero a cambio ganas en estabilidad. Un tipo variable, por otro lado, puede ser más barato inicialmente pero te expone al riesgo de aumentos futuros. Evalúa tu tolerancia al riesgo y tus expectativas sobre la evolución de la economía antes de decidir.
5. Amortización Anticipada y Flexibilidad
Si tu situación económica lo permite, considera la posibilidad de realizar amortizaciones anticipadas, ya sean parciales o totales. Esto reducirá el capital pendiente y, por tanto, el total de intereses a pagar. Algunos préstamos estudiantiles España ofrecen flexibilidad en los pagos, permitiendo adaptar las cuotas a tu situación laboral una vez finalizados los estudios. Asegúrate de entender las condiciones de amortización anticipada y las posibles penalizaciones.
6. Búsqueda Activa de Becas y Ayudas
La mejor manera de reducir la necesidad de préstamos estudiantiles España es acceder a financiación no reembolsable. Investiga y solicita todas las becas y ayudas a las que puedas optar: becas del Ministerio de Educación, de las Comunidades Autónomas, de las propias universidades, de fundaciones privadas, de empresas, etc. Muchas de estas ayudas se basan en criterios académicos, socioeconómicos o de mérito, y pueden cubrir una parte significativa de los costes de tus estudios.
7. Educación Financiera Continua
Mantente informado sobre la evolución de los tipos de interés y las noticias económicas. Una buena educación financiera te permitirá tomar decisiones más inteligentes a lo largo de la vida de tu préstamo. Comprende los términos y condiciones de tu contrato, y no dudes en buscar asesoramiento profesional si tienes dudas.
El Papel de las Instituciones y el Gobierno
Los cambios en los tipos de interés de los préstamos estudiantiles España no solo afectan a los individuos, sino que también plantean desafíos y oportunidades para las instituciones educativas y el gobierno. Su papel es crucial para asegurar la accesibilidad y la equidad en la educación superior.
Para las Universidades:
Las universidades podrían verse en la necesidad de adaptar sus estrategias de financiación y apoyo al estudiante. Esto podría incluir:
- Ampliar programas de becas propias: Para compensar el encarecimiento de los préstamos estudiantiles España, las universidades podrían reforzar sus fondos de becas, ya sea con recursos propios o a través de alianzas con empresas y fundaciones.
- Asesoramiento financiero: Ofrecer servicios de orientación financiera a los estudiantes para ayudarles a comprender las opciones de financiación, los riesgos asociados a los tipos de interés y cómo gestionar su deuda.
- Flexibilidad en el pago de matrículas: Estudiar la posibilidad de planes de pago fraccionado o facilidades para aquellos estudiantes que demuestren dificultades económicas debido al aumento de las cuotas de sus préstamos estudiantiles España.
- Colaboración con entidades: Establecer acuerdos con bancos o instituciones financieras para ofrecer préstamos estudiantiles España con condiciones más ventajosas a sus alumnos.
Para el Gobierno y las Administraciones Públicas:
El gobierno tiene un rol fundamental en la regulación y el apoyo a la financiación estudiantil. Ante la subida de tipos, podría considerar:
- Revisión de la política de becas y ayudas: Aumentar la cuantía y el alcance de las becas y ayudas al estudio para garantizar que el acceso a la educación superior no se vea limitado por la capacidad económica. Esto es especialmente crítico para los préstamos estudiantiles España.
- Creación o mejora de préstamos con aval público: Implementar o fortalecer programas de préstamos estudiantiles España con aval del Estado, que ofrezcan tipos de interés subvencionados o condiciones más flexibles de amortización, aliviando la carga para los estudiantes.
- Regulación de los tipos de interés: Evaluar la posibilidad de establecer límites máximos a los tipos de interés aplicables a los préstamos estudiantiles España para proteger a los prestatarios de fluctuaciones excesivas del mercado.
- Incentivos fiscales: Explorar incentivos fiscales para la amortización de préstamos estudiantiles España o para las donaciones a fondos de becas.
- Educación financiera a nivel nacional: Promover iniciativas de educación financiera a gran escala para que los jóvenes y sus familias estén mejor equipados para tomar decisiones informadas sobre su financiación.
La colaboración entre todos los actores –estudiantes, familias, universidades y gobierno– será esencial para asegurar que la actualización de los tipos de interés en 2026 no se convierta en una barrera insuperable para el acceso a la educación superior en España.
Conclusiones y Recomendaciones Finales
La actualización de los tipos de interés que se prevé para los préstamos estudiantiles España a partir de 2026 es un tema de vital importancia que exige atención y preparación. Hemos analizado el contexto actual, las razones detrás de estos posibles cambios y tres escenarios clave que ilustran la diversidad de futuros financieros que podrían presentarse. Desde una normalización moderada hasta tipos elevados persistentes o una desaceleración económica con tipos a la baja, cada escenario presenta desafíos y oportunidades únicas para los estudiantes y sus familias.
Lo que queda claro es que la pasividad no es una opción. La proactividad en la investigación, la planificación y la toma de decisiones informadas será el mejor escudo contra la incertidumbre. Las estrategias recomendadas, como la investigación exhaustiva de opciones, la planificación financiera personalizada, la negociación con entidades, la consideración cuidadosa de tipos fijos versus variables, la amortización anticipada y la búsqueda activa de becas, son herramientas poderosas al alcance de los futuros y actuales prestatarios.
Además, es fundamental recordar el papel insustituible de las instituciones educativas y el gobierno. Su capacidad para adaptar programas de becas, ofrecer asesoramiento, regular el mercado y establecer préstamos con aval público será crucial para mantener la equidad y la accesibilidad a la educación superior en España. La inversión en educación es una inversión en el futuro de la sociedad, y es responsabilidad de todos asegurar que las condiciones financieras no se conviertan en un obstáculo insalvable.
En definitiva, el futuro de los préstamos estudiantiles España en 2026 es incierto en sus detalles, pero lo que sí es seguro es que los tipos de interés jugarán un papel más prominente. Mantente informado, planifica con antelación y busca asesoramiento profesional. Tu educación es una de las mejores inversiones que puedes hacer, y gestionarla de forma inteligente te abrirá muchas puertas en el futuro.


