Protege tus Inversiones en 2026: Las 4 Claves para Blindar tu Capital frente a la Inflación Actual del 3.5% en España
Anúncios
En el panorama económico actual, la inflación se ha convertido en una preocupación constante para inversores y ahorradores. Con una inflación del 3.5% en España, según los datos más recientes, la capacidad adquisitiva de nuestro dinero se ve mermada si no tomamos medidas proactivas. Para 2026, la necesidad de proteger inversiones inflación será aún más crítica, requiriendo estrategias bien definidas para salvaguardar y hacer crecer nuestro capital. Este artículo profundiza en las cuatro claves fundamentales que te permitirán blindar tus finanzas y afrontar el futuro con mayor confianza.
La inflación, ese aumento generalizado y sostenido de los precios de bienes y servicios, actúa como un impuesto silencioso sobre nuestros ahorros e inversiones. Lo que hoy podemos comprar con 100 euros, mañana podría requerir 103.5 euros si la inflación se mantiene en ese nivel. Este fenómeno, aunque a menudo pasa desapercibido en el día a día, tiene un impacto corrosivo a largo plazo sobre el valor real de nuestro patrimonio. Por ello, la gestión activa y consciente de nuestras inversiones es más importante que nunca.
Anúncios
Tradicionalmente, los depósitos bancarios y las cuentas de ahorro han sido refugios seguros. Sin embargo, en un entorno de inflación elevada, las rentabilidades que ofrecen suelen ser inferiores al ritmo de crecimiento de los precios, lo que significa que, en términos reales, estamos perdiendo dinero. Es aquí donde la diversificación, la inversión en activos reales, la gestión activa y la educación financiera se alzan como pilares inquebrantables para proteger inversiones inflación.
El objetivo de este análisis no es solo identificar el problema, sino proporcionar soluciones prácticas y aplicables. Entender cómo funciona la inflación y cómo afecta a los diferentes tipos de activos es el primer paso. El segundo, y más importante, es actuar. Prepararse para 2026 implica mirar más allá de las soluciones a corto plazo y construir una estrategia robusta que resista las fluctuaciones económicas y proteja eficazmente nuestro poder adquisitivo.
A lo largo de este extenso artículo, desglosaremos cada una de estas cuatro claves, ofreciendo ejemplos concretos y consideraciones específicas para el contexto español. Desde la elección de los activos adecuados hasta la importancia de una revisión periódica de nuestra cartera, cada detalle cuenta. La meta es empoderarte con el conocimiento y las herramientas necesarias para que tus inversiones no solo sobrevivan a la inflación, sino que prosperen a pesar de ella.
1. Diversificación Inteligente: El Escudo Fundamental para Proteger Inversiones Inflación
La diversificación es, sin duda, la piedra angular de cualquier estrategia de inversión sólida, y su importancia se magnifica en tiempos de inflación. No se trata solo de invertir en diferentes productos, sino de hacerlo de manera inteligente, seleccionando activos que se comporten de forma distinta ante el mismo escenario económico. Para proteger inversiones inflación, una cartera bien diversificada debe incluir una mezcla de activos que, históricamente, han demostrado ser resilientes o incluso beneficiarse de la subida de precios.
1.1. Activos Tradicionales y su Comportamiento ante la Inflación
Comencemos por los activos que suelen formar la base de muchas carteras:
- Acciones: Las empresas, especialmente aquellas con un fuerte poder de fijación de precios (marcas consolidadas, monopolios, etc.), pueden trasladar el aumento de sus costes a los consumidores, manteniendo así sus márgenes de beneficio. Sin embargo, las acciones de empresas con alta deuda o dependientes de materias primas volátiles pueden sufrir. Es crucial seleccionar sectores y compañías que demuestren solidez y capacidad de adaptación.
- Bonos y Renta Fija: Los bonos tradicionales son particularmente vulnerables a la inflación. Si inviertes en un bono con un tipo de interés fijo del 2% y la inflación es del 3.5%, tu rentabilidad real es negativa. Sin embargo, existen bonos ligados a la inflación (como los TIPS en EE.UU. o bonos indexados en otros mercados) que ajustan su principal o sus cupones al ritmo de la inflación, ofreciendo una protección directa. En España, el acceso a este tipo de productos puede requerir la inversión a través de fondos o ETFs especializados.
- Fondos de Inversión y ETFs: Estos vehículos permiten acceder a una diversificación instantánea. Es vital elegir fondos cuya estrategia contemple la protección contra la inflación, ya sea invirtiendo en los activos mencionados anteriormente o a través de estrategias de cobertura específicas.
1.2. La Importancia de Activos Refugio y Alternativos
Para una diversificación realmente efectiva, es necesario considerar activos que actúen como refugio en periodos inflacionarios o que tengan una correlación baja con los activos tradicionales:
- Oro y Metales Preciosos: Históricamente, el oro ha sido considerado un valor refugio contra la inflación y la incertidumbre económica. Aunque su rendimiento no es constante y puede ser volátil a corto plazo, su capacidad para preservar el poder adquisitivo a largo plazo lo convierte en un componente atractivo para una cartera anti-inflacionaria.
- Materias Primas: El petróleo, el gas natural, los productos agrícolas y otros bienes básicos tienden a subir de precio con la inflación. Invertir en materias primas (a través de ETFs o fondos) puede ofrecer una cobertura natural, aunque también conllevan su propia volatilidad.
- Bienes Inmuebles: Los bienes inmuebles, tanto residenciales como comerciales, suelen ser una excelente cobertura contra la inflación. El valor de las propiedades y los alquileres tienden a aumentar con el tiempo, ajustándose al coste de vida. Además, la financiación hipotecaria a tipo fijo puede ser muy ventajosa en un entorno inflacionario, ya que la deuda se devuelve con dinero que vale menos.
- Infraestructuras: Invertir en empresas de infraestructura (energía, transporte, telecomunicaciones) puede ser una buena opción. A menudo, estas empresas tienen contratos a largo plazo que incluyen cláusulas de ajuste por inflación, asegurando flujos de ingresos estables.
1.3. La Diversificación Geográfica y Monetaria
No solo es importante diversificar por tipo de activo, sino también por geografía y moneda. La inflación no afecta a todos los países por igual. Invertir en mercados internacionales puede mitigar los riesgos específicos de un solo país o región. Del mismo modo, tener exposición a diferentes monedas (a través de inversiones internacionales o divisas) puede ofrecer una capa adicional de protección si la moneda local se devalúa debido a la inflación.
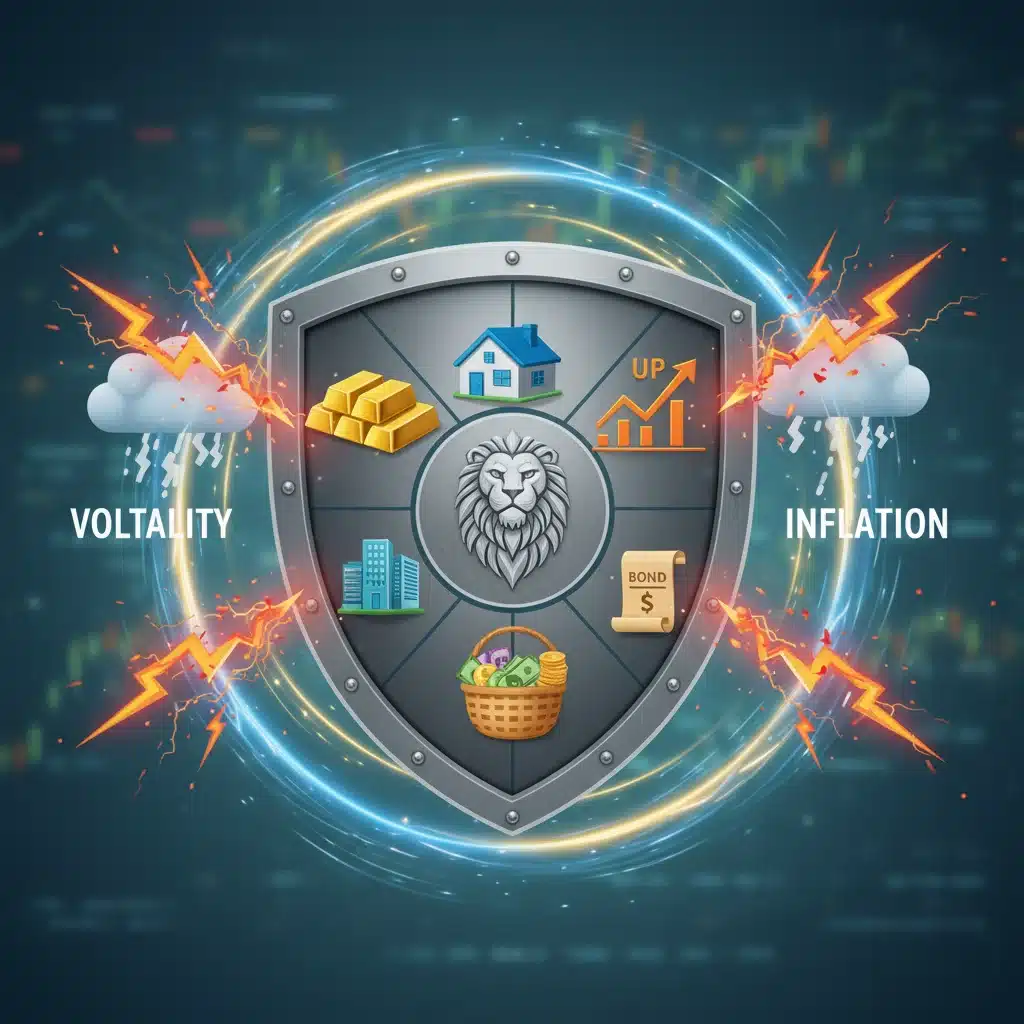
En resumen, una estrategia de diversificación inteligente para proteger inversiones inflación en 2026 implica una mezcla equilibrada de acciones de calidad, bonos indexados a la inflación, oro, bienes inmuebles y una exposición controlada a materias primas, complementada con una visión global para mitigar riesgos específicos. La clave es construir una cartera que no dependa excesivamente del buen comportamiento de un solo tipo de activo o mercado.
2. Invertir en Activos Reales: Tangibilidad frente a la Pérdida de Valor Monetario
Cuando el valor del dinero se erosiona, los activos reales, es decir, aquellos que tienen un valor intrínseco y tangible, se convierten en un refugio invaluable. Estos activos no solo conservan su valor, sino que a menudo lo aumentan en periodos inflacionarios, lo que los convierte en una estrategia fundamental para proteger inversiones inflación.
2.1. Bienes Inmuebles: El Valor del Ladrillo y el Suelo
Como mencionamos brevemente, los bienes inmuebles son uno de los activos reales por excelencia para combatir la inflación. Hay varias razones para ello:
- Valor Intrínseco: La tierra y las construcciones tienen un valor inherente que no se deprecia fácilmente.
- Ajuste de Alquileres: Los contratos de alquiler suelen incluir cláusulas de actualización anual basadas en el IPC (Índice de Precios al Consumo), lo que permite que los ingresos generados por la propiedad se ajusten automáticamente a la inflación.
- Apreciación del Capital: El valor de las propiedades tiende a subir con el tiempo, superando a menudo la tasa de inflación a largo plazo, especialmente en zonas con demanda creciente.
- Ventaja de la Deuda Fija: Si se financia la compra con una hipoteca a tipo fijo, la inflación reduce el valor real de la deuda pendiente, haciendo que la carga sea más llevadera con el tiempo.
La inversión en bienes inmuebles puede ser directa (compra de viviendas, locales comerciales) o indirecta (a través de REITs – Real Estate Investment Trusts, o SOCIMIs en España, que son sociedades cotizadas de inversión en el mercado inmobiliario). Los REITs ofrecen liquidez y diversificación que la inversión directa no siempre proporciona, y son una excelente manera de proteger inversiones inflación sin la gestión directa de propiedades.
2.2. Materias Primas: La Base de la Economía
Las materias primas son los componentes fundamentales de la economía global. Cuando la demanda supera la oferta o cuando los costes de producción aumentan (a menudo por la propia inflación), sus precios suben. Esto las convierte en una cobertura natural:
- Energía: Petróleo, gas natural, electricidad.
- Metales: Oro, plata, cobre, platino.
- Agrícolas: Trigo, maíz, café, azúcar.
La inversión directa en materias primas puede ser compleja y arriesgada, pero existen vehículos como los ETFs que replican el comportamiento de índices de materias primas o de materias primas individuales. También se puede invertir en empresas mineras o agrícolas que se benefician directamente del aumento de los precios de estos bienes.
2.3. Infraestructuras y Empresas con Activos Tangibles
Las empresas que poseen y operan activos de infraestructura (carreteras, puertos, redes eléctricas, telecomunicaciones) suelen tener flujos de caja estables y contratos a largo plazo que incorporan ajustes por inflación. Estas empresas, a menudo con un alto coste de entrada y barreras significativas para la competencia, pueden ofrecer dividendos atractivos y un crecimiento de capital que supera la inflación. Buscar empresas con balances sólidos y capacidad para proteger inversiones inflación a través de sus modelos de negocio es clave.
2.4. Arte, Coleccionables y Bienes de Lujo
Aunque más nicho y con mayor riesgo, ciertos bienes de lujo, arte, vinos finos o coleccionables pueden actuar como activos reales. Su valor no está ligado directamente a la moneda y, en periodos de inflación, pueden incluso ver un aumento en su demanda como refugio de valor para individuos con alto patrimonio. Sin embargo, requieren conocimientos especializados y no son adecuados para todos los perfiles de inversor.
La inversión en activos reales es una estrategia poderosa para proteger inversiones inflación porque su valor no depende únicamente de la confianza en el sistema monetario, sino de su utilidad y escasez. Integrar una parte de estos activos en tu cartera puede proporcionar una base sólida y resistente a la erosión del poder adquisitivo.
3. Gestión Activa y Rebalanceo Constante: La Agilidad es Clave
En un entorno económico cambiante como el actual, caracterizado por una inflación persistente, la gestión pasiva de una cartera de inversiones puede no ser suficiente. La gestión activa y el rebalanceo constante se vuelven herramientas indispensables para proteger inversiones inflación y maximizar las oportunidades que surgen.
3.1. Monitoreo Continuo del Entorno Macroeconómico
La inflación no es un fenómeno estático. Sus causas y su trayectoria pueden variar. Estar al tanto de los datos económicos clave (IPC, tipos de interés del BCE, crecimiento del PIB, políticas fiscales y monetarias) es fundamental. Un inversor activo debe preguntarse constantemente:
- ¿La inflación es transitoria o estructural?
- ¿Cómo están reaccionando los bancos centrales?
- ¿Qué sectores económicos se están beneficiando o perjudicando más por la inflación?
Este monitoreo permite anticipar cambios y ajustar la cartera antes de que las tendencias se consoliden, lo que es vital para proteger inversiones inflación eficazmente.
3.2. Rebalanceo Estratégico de la Cartera
El rebalanceo es el proceso de ajustar periódicamente la asignación de activos de tu cartera para devolverla a su objetivo original. Si un activo ha rendido muy bien, su peso en la cartera aumenta, y si otro ha caído, su peso disminuye. El rebalanceo implica vender parte de los activos que han subido y comprar más de los que han bajado (o se han quedado atrás), siguiendo la premisa de “comprar barato y vender caro”.
En un escenario inflacionario, el rebalanceo adquiere una importancia crítica:
- Aprovechar Oportunidades: La inflación puede crear desequilibrios en los mercados. Algunos sectores pueden verse sobrevalorados, mientras que otros, injustamente castigados, pueden presentar oportunidades de entrada.
- Mantener la Exposición Deseada: Si tu objetivo es tener un 10% en oro como protección inflacionaria y su valor sube un 20%, su peso en tu cartera podría superar ese 10%. El rebalanceo te permite vender el excedente y reinvertirlo en otros activos que necesiten refuerzo.
- Reducir Riesgos: Al vender activos que han subido mucho, se reduce el riesgo de tener una concentración excesiva en un solo tipo de activo que podría corregirse.
La frecuencia del rebalanceo puede ser anual, semestral o incluso trimestral, dependiendo de la volatilidad del mercado y de la estrategia del inversor. Para proteger inversiones inflación, un enfoque más frecuente podría ser beneficioso en periodos de alta incertidumbre.
3.3. Adaptación a Nuevas Tendencias y Tecnologías
La economía moderna está en constante evolución. Nuevas tecnologías y modelos de negocio pueden surgir como disruptores o como nuevas formas de valor. Estar abierto a considerar inversiones en sectores innovadores que puedan ofrecer un crecimiento superior a la inflación es parte de la gestión activa. Esto podría incluir:
- Energías Renovables: Un sector en crecimiento con apoyo gubernamental y demanda creciente.
- Tecnología de la Información: Empresas con alta capacidad de innovación y escalabilidad.
- Biotech y Salud: Sectores defensivos y con potencial de crecimiento a largo plazo.
Sin embargo, la gestión activa no significa operar constantemente. Implica una evaluación periódica y ajustes cuando las condiciones del mercado o tu situación personal lo requieran. Un asesor financiero puede ser un gran aliado en este proceso, ayudándote a mantener la perspectiva y a tomar decisiones informadas para proteger inversiones inflación.
La agilidad es clave en la gestión de carteras en tiempos inflacionarios. La capacidad de adaptarse, reevaluar y rebalancear tu estrategia de inversión te permitirá no solo resistir los embates de la inflación, sino también capitalizar las oportunidades que surjan en el camino.
4. Educación Financiera Continua y Asesoramiento Profesional: El Mejor Activo
La última, pero no menos importante, de las claves para proteger inversiones inflación es la inversión en uno mismo a través de la educación financiera continua y, cuando sea necesario, el asesoramiento profesional. En un mundo financiero cada vez más complejo, el conocimiento es poder y el asesoramiento experto, una brújula indispensable.
4.1. La Importancia de la Educación Financiera Personal
Comprender los conceptos básicos de la economía, los mercados financieros y, especialmente, el impacto de la inflación, es el punto de partida. No necesitas ser un experto economista, pero sí conocer:
- Conceptos de Inflación y Deflación: Sus causas, efectos y cómo se miden.
- Tipos de Activos: Acciones, bonos, fondos, bienes inmuebles, materias primas, y cómo se comportan ante diferentes escenarios económicos.
- Riesgo y Rentabilidad: Entender que no hay rentabilidad sin riesgo y cómo gestionar ese equilibrio.
- Fiscalidad de las Inversiones: Cómo los impuestos afectan a tus ganancias y cómo optimizarlos.
- Psicología del Inversor: Reconocer y controlar las emociones que pueden llevar a decisiones impulsivas y erróneas.
Existen numerosos recursos para mejorar tu educación financiera: libros, cursos online, blogs especializados, podcasts y seminarios. Dedicar tiempo a aprender sobre finanzas es la inversión con mayor retorno a largo plazo, ya que te empodera para tomar decisiones informadas y proteger inversiones inflación de manera autónoma.
4.2. ¿Cuándo Recurrir al Asesoramiento Profesional?
Aunque la educación personal es fundamental, hay momentos en los que el asesoramiento de un profesional financiero es invaluable. Un buen asesor puede:
- Evaluar tu Perfil de Riesgo y Objetivos: Ayudarte a definir tus metas financieras y tu tolerancia al riesgo, elementos cruciales para construir una cartera adecuada.
- Diseñar una Estrategia Personalizada: Crear un plan de inversión a medida, teniendo en cuenta tu situación personal, tus ingresos, gastos y expectativas, con un enfoque específico en cómo proteger inversiones inflación.
- Ofrecer Acceso a Productos Especializados: Algunos productos de inversión o estrategias de cobertura pueden ser complejos y solo accesibles a través de profesionales.
- Proporcionar Perspectiva y Disciplina: En momentos de volatilidad o incertidumbre, un asesor puede ayudarte a mantener la calma, evitar decisiones impulsivas y adherirte a tu plan a largo plazo.
- Optimización Fiscal: Ayudarte a estructurar tus inversiones de la manera más eficiente desde el punto de vista fiscal.
Es importante elegir un asesor financiero independiente y certificado, que actúe en tu mejor interés (asesoramiento fiduciario) y que sea transparente sobre sus tarifas. En España, organismos como la CNMV (Comisión Nacional del Mercado de Valores) ofrecen registros de asesores y empresas de servicios de inversión.
4.3. El Plan Financiero a Largo Plazo
Ambas, la educación y el asesoramiento, culminan en la creación y el mantenimiento de un plan financiero a largo plazo. Este plan no es un documento estático, sino un mapa vivo que se ajusta a medida que cambian tus circunstancias y las condiciones del mercado. Un plan sólido debe incluir:
- Objetivos Claros: ¿Qué quieres lograr con tus inversiones? (Ej: jubilación, compra de vivienda, educación de hijos).
- Horizonte Temporal: ¿Cuándo necesitas el dinero?
- Estrategia de Asignación de Activos: Cómo se distribuye tu capital entre diferentes tipos de inversión.
- Estrategia de Rebalanceo: Cuándo y cómo ajustar tu cartera.
- Plan de Contingencia: Qué hacer en caso de imprevistos o caídas del mercado.
Un plan bien diseñado es la mejor herramienta para proteger inversiones inflación, ya que te proporciona una hoja de ruta clara y te ayuda a mantener el rumbo incluso cuando el entorno económico es adverso.
Conclusión: Blindar tu Capital en un Mundo Inflacionario
La inflación del 3.5% en España no es solo una estadística; es un desafío real para el poder adquisitivo y el crecimiento de nuestro patrimonio. Sin embargo, no es un desafío insuperable. Al adoptar una estrategia proactiva y multifacética, es posible no solo proteger inversiones inflación, sino también hacer que tu capital crezca en términos reales de cara a 2026 y más allá.
Las cuatro claves que hemos explorado –la diversificación inteligente, la inversión en activos reales, la gestión activa y el rebalanceo constante, y la educación financiera junto al asesoramiento profesional– constituyen un marco robusto para blindar tus finanzas. Cada una de ellas, por sí sola, aporta valor, pero es su combinación y aplicación coherente lo que realmente marca la diferencia.
Recuerda que la inversión es un maratón, no un sprint. Habrá periodos de incertidumbre y volatilidad, pero la disciplina, la paciencia y un plan bien ejecutado son tus mejores aliados. No permitas que la inflación erode silenciosamente el fruto de tu trabajo y tu ahorro. Toma el control de tu futuro financiero, infórmate, diversifica, invierte en lo tangible y gestiona activamente tu patrimonio. Tu yo del futuro te lo agradecerá.
Prepárate para 2026. Es el momento de actuar y transformar el desafío de la inflación en una oportunidad para fortalecer tus inversiones y asegurar la estabilidad de tu capital.