Guía Práctica 2026: 5 Estrategias Clave para Reducir tu Deuda Estudiantil en España
Anúncios
La educación superior en España, si bien es más accesible que en otros países, no está exenta de costes. Matrículas, materiales, alojamiento, transporte y gastos de manutención pueden acumularse rápidamente, llevando a muchos estudiantes a incurrir en una deuda considerable. Si te encuentras en esta situación, ¡no estás solo! Y lo que es más importante, hay estrategias efectivas que puedes implementar para aliviar esa carga. Esta guía práctica está diseñada para ayudarte a reducir tu deuda estudiantil en España antes de que finalice el primer trimestre de 2026. Prepárate para tomar el control de tus finanzas y construir un futuro económico más sólido.
Anúncios
La deuda estudiantil puede ser una fuente significativa de estrés, pero con un enfoque proactivo y disciplinado, es posible gestionarla e incluso reducirla drásticamente. El primer trimestre de 2026 es una meta ambiciosa pero alcanzable si comienzas a actuar ahora. A continuación, exploraremos cinco estrategias clave, desglosadas en pasos accionables, que te permitirán avanzar hacia la libertad financiera.
Anúncios
La clave del éxito reside en la constancia y en la adaptación de estas estrategias a tu situación personal. No todos los consejos serán aplicables a todo el mundo, pero la combinación de varios de ellos puede generar un impacto sustancial. Es fundamental entender que cada euro ahorrado o cada ingreso extra dirigido a tu deuda es un paso adelante.
1. Elabora un Presupuesto Detallado y Ajústate a Él Rigurosamente
La base de cualquier estrategia de reducción de deuda es un conocimiento profundo de tus ingresos y gastos. Sin un presupuesto claro, es imposible identificar dónde puedes recortar y dónde puedes optimizar tus recursos. Este es el punto de partida para cualquier estudiante que quiera reducir su deuda estudiantil.
1.1. Registra Todos tus Ingresos
Esto incluye becas, ayudas, ingresos de trabajos a tiempo parcial, dinero de tus padres, etc. Asegúrate de tener una cifra exacta de cuánto dinero recibes mensualmente.
1.2. Clasifica y Cuantifica tus Gastos
Divide tus gastos en categorías fijas y variables. Los gastos fijos son aquellos que no cambian mes a mes (alquiler, suscripciones, transporte si usas abono mensual). Los gastos variables son más flexibles (comida, ocio, ropa, salidas). Sé honesto contigo mismo al registrar cada gasto, incluso los más pequeños. Puedes usar aplicaciones de finanzas personales, hojas de cálculo o incluso un cuaderno.
Para tener una visión clara, intenta llevar un registro de tus gastos durante al menos un mes completo. Te sorprenderá ver a dónde va tu dinero.
1.3. Identifica Áreas de Recorte
Una vez que tengas tu presupuesto detallado, es el momento de ser crítico. ¿Hay suscripciones que no usas? ¿Puedes reducir tus salidas de ocio o buscar alternativas más económicas? ¿Es posible cocinar más en casa en lugar de comer fuera? Cada pequeña reducción suma. Por ejemplo, reducir el café para llevar de cinco a dos veces por semana ya supone un ahorro considerable a lo largo del mes.
Considera renegociar tarifas de internet o móvil si es posible. A veces, un simple cambio de plan puede liberar unos euros extra. El objetivo no es privarte de todo, sino hacer elecciones conscientes que prioricen la reducción de tu deuda.
1.4. Establece Metas de Ahorro Realistas
Define cuánto dinero quieres destinar a la reducción de tu deuda cada mes. Esta cantidad debe ser realista, pero también desafiante. Haz que sea una prioridad en tu presupuesto, tratándolo como un gasto fijo más.
2. Maximiza tus Ingresos: Busca Becas, Ayudas y Oportunidades Laborales Flexibles
Reducir la deuda no solo implica gastar menos, sino también ganar más. España ofrece diversas opciones para estudiantes que buscan complementar sus ingresos o aliviar la carga financiera a través de ayudas.
2.1. Explora Todas las Opciones de Becas y Ayudas
No asumas que no eres elegible. Investiga a fondo: el Ministerio de Educación y Formación Profesional ofrece becas generales para estudios universitarios y no universitarios, que cubren matrículas y/o dotaciones económicas. Cada Comunidad Autónoma también tiene sus propios programas de becas y ayudas. Además, muchas universidades ofrecen becas propias, tanto académicas como sociales, o para actividades específicas.
No olvides las becas de fundaciones privadas, empresas o asociaciones profesionales que puedan estar relacionadas con tu área de estudio o tus circunstancias personales. Dedica tiempo a buscar y presentar solicitudes; el esfuerzo puede valer la pena.
2.2. Considera Trabajos a Tiempo Parcial o Flexibles
Un trabajo a tiempo parcial puede proporcionar ingresos adicionales sin interferir demasiado con tus estudios. Busca oportunidades que ofrezcan flexibilidad horaria, como trabajos en el campus (bibliotecas, departamentos universitarios), tutorías, clases particulares, o incluso trabajos remotos (redacción de contenidos, asistente virtual, diseño gráfico si tienes habilidades).
Plataformas online de freelancing también pueden ser una buena opción si tienes habilidades específicas. La clave es encontrar un equilibrio que te permita estudiar y generar ingresos sin caer en el agotamiento. Cada euro extra que ganes y destines a tu deuda te acercará más a tu objetivo.
2.3. Vende Artículos que Ya No Necesitas
¿Tienes libros de texto antiguos que no usarás más? ¿Ropa que no te pones? ¿Electrónica que ya no utilizas? Plataformas como Wallapop, Vinted o Milanuncios son excelentes para vender artículos de segunda mano y obtener un dinero extra que puedes destinar directamente a tu deuda.
Piensa en esto como una limpieza y una oportunidad para generar ingresos al mismo tiempo. Es sorprendente cuánto dinero se puede acumular vendiendo objetos que simplemente ocupan espacio en casa.
3. Optimiza tus Préstamos Estudiantiles y Deudas Existentes
Si ya tienes préstamos estudiantiles o deudas de otro tipo, es crucial entender sus condiciones y buscar formas de optimizarlos para reducir el impacto financiero. 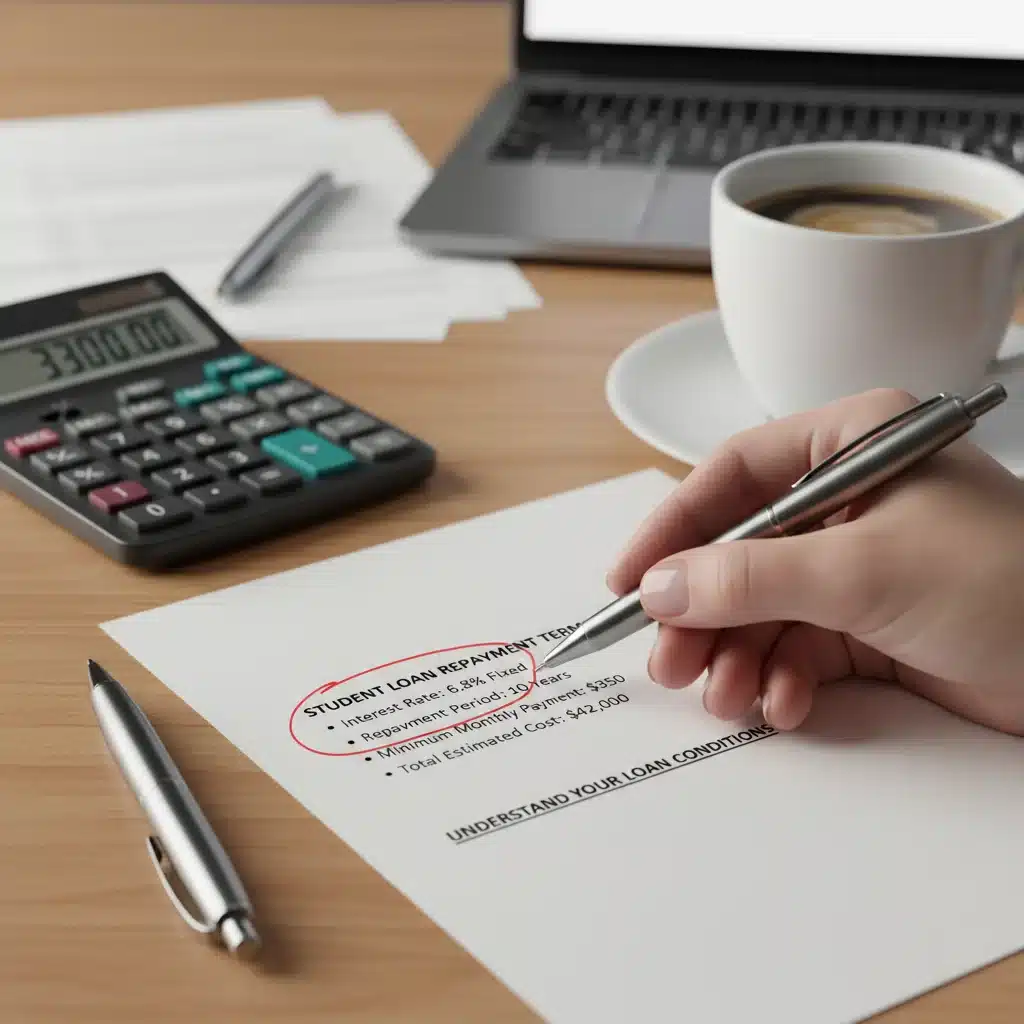
3.1. Conoce al Detalle tus Préstamos
Revisa las condiciones de todos tus préstamos: tipo de interés (fijo o variable), comisiones, plazos de amortización, penalizaciones por amortización anticipada. Entender estos detalles te permitirá tomar decisiones informadas sobre cómo gestionarlos. Si tienes varios préstamos, identifica cuál tiene la tasa de interés más alta; este debería ser tu objetivo principal para amortizar.
3.2. Considera la Consolidación o Refinanciación de Deudas
Si tienes múltiples deudas con diferentes tasas de interés, la consolidación podría ser una opción. Esto implica agrupar varias deudas en un solo préstamo con una única cuota y, idealmente, una tasa de interés más baja. Esto no solo simplifica la gestión, sino que también puede reducir el coste total de la deuda.
Investiga opciones de refinanciación con tu banco o con otras entidades. A veces, puedes obtener mejores condiciones si tu situación financiera ha mejorado o si ha pasado un tiempo desde que contrataste el préstamo original. Sin embargo, ten cuidado con las comisiones asociadas a la refinanciación y asegúrate de que realmente te beneficie a largo plazo.
3.3. Amortiza Anticipadamente Siempre que Sea Posible
Cada euro extra que puedas destinar a la amortización anticipada de tu deuda, especialmente si es la que tiene el interés más alto, te ahorrará dinero a largo plazo. Al reducir el capital pendiente, también reduces los intereses que pagarás sobre ese capital en el futuro. Antes de hacerlo, verifica si hay penalizaciones por amortización anticipada y asegúrate de que el ahorro en intereses compense cualquier coste.
Incluso pequeñas cantidades adicionales cada mes pueden marcar una gran diferencia con el tiempo. Configura pagos automáticos para asegurarte de que tu dinero extra se dirija directamente a la deuda.
4. Reduce tus Gastos de Manutención y Alojamiento
Después de la matrícula, el alojamiento y la manutención suelen ser los mayores gastos para los estudiantes. Optimizar estas áreas puede liberar una cantidad significativa de dinero para reducir tu deuda estudiantil.
4.1. Busca Opciones de Alojamiento Más Económicas
Si vives en una residencia universitaria o en un piso caro, considera alternativas. Compartir piso con más compañeros puede reducir drásticamente el coste del alquiler y los servicios. Explora también opciones de alojamiento más alejadas del centro, pero bien comunicadas con transporte público. A veces, un pequeño trayecto adicional puede suponer un gran ahorro.
Investiga programas de intercambio de alojamiento por servicios, como el cuidado de personas mayores o niños, que pueden ofrecer alojamiento a cambio de unas horas de trabajo. Estas opciones, aunque menos comunes, pueden ser muy beneficiosas.
4.2. Planifica tus Comidas y Cocina en Casa
Comer fuera o pedir comida a domicilio de forma regular es uno de los mayores drenajes financieros para los estudiantes. Planificar tus comidas semanalmente, hacer la compra en supermercados económicos y cocinar en casa puede generar un ahorro enorme.
Prepara tu propia comida para llevar a la universidad y evita los gastos de cafetería. Busca recetas económicas y nutritivas que te permitan comer bien sin gastar mucho. Aprovecha las ofertas y descuentos en los supermercados, y considera comprar productos de marca blanca, que suelen ser más baratos y de buena calidad.
4.3. Minimiza los Gastos de Transporte
Si es posible, utiliza el transporte público con abonos mensuales o anuales, que suelen ser más económicos que los billetes individuales. Si tu universidad está cerca, caminar o usar una bicicleta no solo te ahorrará dinero, sino que también es beneficioso para tu salud.
Si necesitas usar el coche, considera compartirlo con otros estudiantes para reducir los gastos de gasolina y aparcamiento. Cada euro que no gastes en transporte es un euro que puedes destinar a tu objetivo de reducir deuda estudiantil.
5. Desarrolla Hábitos Financieros Saludables y Busca Apoyo
La reducción de deuda no es un evento único, sino un proceso continuo que requiere disciplina y buenos hábitos. Además, no tienes que hacerlo solo.
5.1. Establece un Fondo de Emergencia Pequeño
Aunque tu objetivo principal sea reducir la deuda, tener un pequeño fondo de emergencia (incluso 200-500 euros) puede evitar que incurras en más deudas cuando surjan imprevistos. Este fondo te dará tranquilidad y evitará que tengas que recurrir a tarjetas de crédito o préstamos con intereses altos ante una urgencia.
5.2. Revisa tu Progreso Regularmente
Programa revisiones mensuales de tu presupuesto y tu plan de reducción de deuda. Celebra tus pequeños logros y ajusta tus estrategias si es necesario. Ver cómo tu deuda disminuye te motivará a seguir adelante.
Si te desvías del plan, no te desanimes. Simplemente vuelve a encauzar tus esfuerzos. La flexibilidad es clave; la vida universitaria puede ser impredecible, y tu plan financiero debe ser capaz de adaptarse.
5.3. Busca Asesoramiento Financiero
Si te sientes abrumado o no sabes por dónde empezar, considera buscar asesoramiento financiero. Algunas universidades ofrecen servicios de orientación financiera para estudiantes, o puedes buscar profesionales independientes. Un experto puede ayudarte a crear un plan personalizado y a identificar oportunidades que quizás no habías considerado.
5.4. Apóyate en tu Comunidad 
Habla con amigos, familiares o compañeros de estudio sobre tus objetivos financieros. Compartir experiencias y consejos puede ser muy útil. Quizás descubras que otros estudiantes tienen estrategias ingeniosas para ahorrar o generar ingresos. Compartir gastos, como suscripciones a servicios de streaming o compras al por mayor, también puede ser una forma efectiva de reducir costes.
Organizar actividades de ocio gratuitas o de bajo coste con tus amigos también puede ser una excelente manera de mantener tu vida social activa sin gastar una fortuna. La comunidad puede ser un gran recurso de apoyo y motivación.
Conclusión: Un Futuro Financiero Más Libre te Espera
Reducir tu deuda estudiantil en España antes de finalizar el primer trimestre de 2026 es un objetivo ambicioso pero totalmente alcanzable con dedicación y las estrategias adecuadas. Al elaborar un presupuesto detallado, maximizar tus ingresos, optimizar tus préstamos, reducir tus gastos de manutención y desarrollar hábitos financieros saludables, estarás sentando las bases para una vida adulta con menos estrés económico.
Cada pequeña acción cuenta. No subestimes el poder de los cambios graduales y consistentes. Empieza hoy mismo a implementar estas estrategias y verás cómo, poco a poco, la carga de tu deuda estudiantil se hace más ligera. La libertad financiera no es un destino, sino un viaje, y cada paso que das ahora te acerca a un futuro más prometedor y sin deudas.
Recuerda, la inversión en tu educación es una de las más importantes que harás. Gestionar la deuda de forma inteligente es parte de proteger esa inversión y asegurarte de que te impulse hacia adelante, en lugar de frenarte. ¡Es tu momento para tomar el control y construir el futuro financiero que deseas!


